Meta自研AI芯片明年落地,重构算力供应链格局
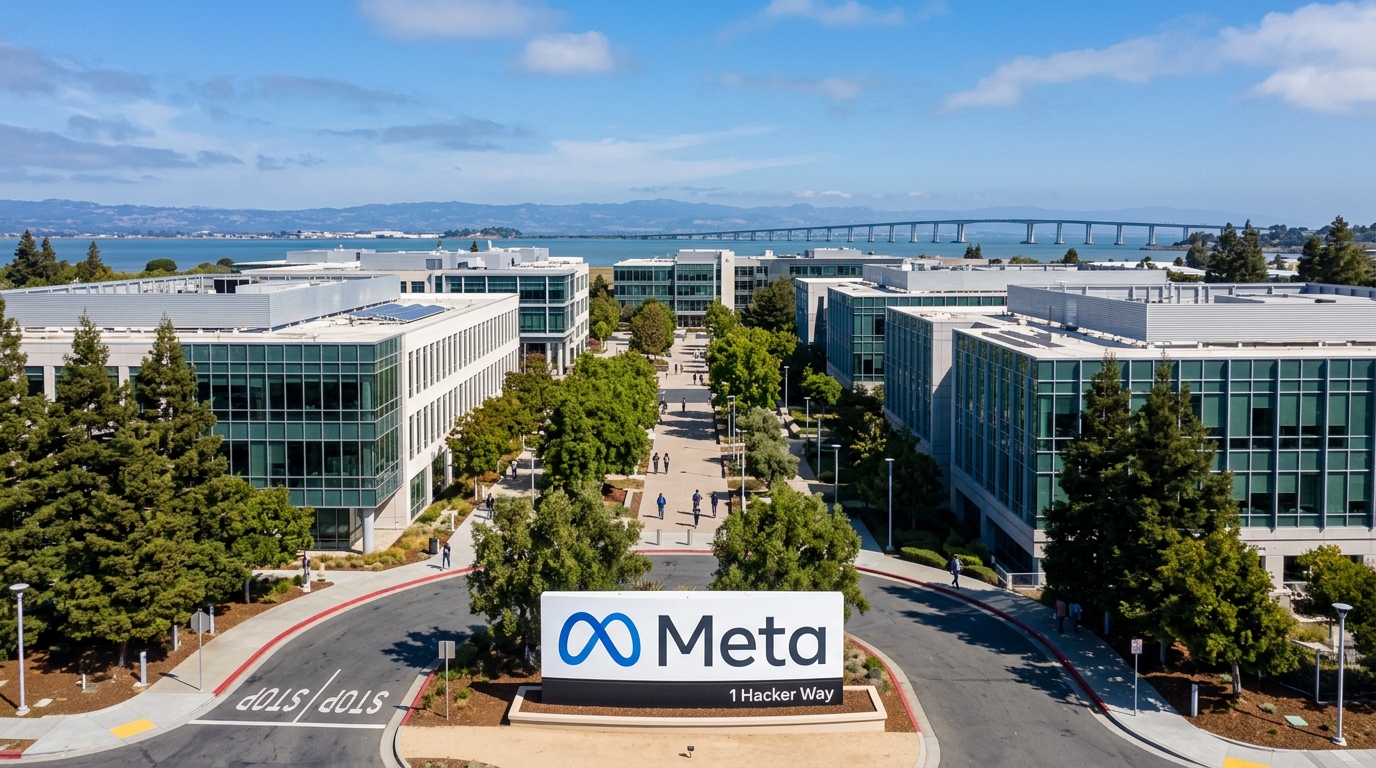
Meta对外披露第三代自研AI芯片部署时间表,产品将于明年上半年正式投入数据中心使用,核心目标是降低AI基建的长期运营开支,逐步降低业务对英伟达通用GPU产品的依赖。该战略规划将改变全球AI算力采购结构,算力芯片赛道的竞争逻辑迎来深层次调整,相关产业链标的估值随之受到市场重新评估。
一、自研芯片进入落地周期,算力降本成为核心目标
Meta第三代MTIA系列自研AI芯片敲定部署节点,计划在明年上半年部署至内部数据中心,专门适配大模型训练与推理场景。在AI业务持续扩张的背景下,Meta每年在算力硬件上的资本开支维持在极高水平,大量采购外部GPU带来高昂的硬件采购、电力运维等综合成本,挤压利润空间。自研定制芯片能够针对Meta自身大模型、推荐算法等业务场景做针对性优化,在特定任务下提升算力利用效率,减少单位算力对应的能耗与硬件成本,这也是企业持续投入芯片研发的底层动因。本次落地计划并非短期试点,而是中长期算力自主化战略的关键一步,配套的下一代芯片研发工作也已经同步推进,形成连贯的产品迭代路线。
二、供应链多元化推进,弱化单一厂商依赖风险
过去数年,全球头部科技企业的AI算力高度集中于英伟达的通用GPU产品,算力采购、产能交付都受制于单一供应商的产能与定价节奏,一旦产能紧张,企业的数据中心扩容计划就会遭遇阻滞。Meta推进自研芯片,本质上是供应链风险分散的重要举措,通过自主设计叠加合作代工的模式,搭建第二条算力硬件供给渠道。但这并不代表会立刻全面抛弃英伟达产品,短期阶段两类硬件会并行运行,自研芯片优先承接推理、广告推荐等适配性较强的业务,高复杂度大模型训练任务依旧会继续使用通用GPU,供应链的切换是循序渐进的漫长过程,不会出现一次性的全面替换。
三、行业算力采购逻辑转变,芯片赛道竞争维度拓宽
在AI浪潮前期,市场的关注点集中在通用GPU的性能上限,厂商比拼算力峰值与软件生态,英伟达凭借完善的生态占据绝对主导地位。随着头部科技企业大规模自建算力集群,算力采购的评价标准正在发生变化,单位算力的综合成本、功耗表现、场景适配能力的权重持续提升。大型云厂商、AI企业开始加大自研芯片投入,定制化算力芯片逐步成为行业新趋势,通用GPU不再是唯一选择,算力芯片市场从单一产品竞争,转向通用芯片与定制化芯片并行发展的格局,不同类型芯片各自覆盖差异化的算力场景。
四、产业链标的迎来估值重估,市场预期出现分化
消息公布之后,AI芯片产业链内部出现预期分化,市场开始重新评估不同厂商的长期增长空间。英伟达作为通用GPU龙头,短期订单规模并不会快速收缩,但长期来看,头部大客户的自研芯片落地,会压缩其在大型科技企业内部算力市场的增长空间,市场开始下调长期渗透率预期。而参与Meta自研芯片设计、代工的合作企业,则迎来订单预期提升,获得资金关注。资本市场也意识到,AI算力资本开支的总量依旧维持高位,只是硬件采购的结构发生改变,资金不再简单把算力增长等同于通用GPU的订单增量。
五、自研路线面临多重考验,量产落地存在不确定性
定制化AI芯片的大规模落地,仍然需要跨过量产、软件生态、兼容性等多重难关。自研芯片硬件性能达标只是第一步,配套的编译器、模型适配、运维工具都需要持续打磨,模型迁移与适配会产生额外的技术成本。同时芯片大规模量产的良率管控、代工产能保障,也会直接影响部署规模与进度。Meta规划的吉瓦级算力部署目标,需要持续投入大量研发资源,在AI行业需求出现波动的环境下,后续扩产节奏也存在调整的可能性,自研芯片的成本优势需要在大规模长期运行中才能完整验证。